Domain fußballtor.de kaufen?
Wir ziehen mit dem Projekt
fußballtor.de um.
Sind Sie am Kauf der Domain
fußballtor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußballtor.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
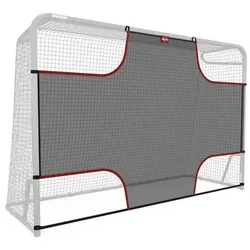
BERG Torwand-Netz für Fußballtor SAlle Details des Torwand-Netztes auf einen BlickBERG Torwand-Netz für Fußballtor Srote Markierung an des Öffnungen für bessere SichtbarkeitSchlaufen mit Klettverschluss zum Befestigen am Torrobustes und langlebiges MaterialGröße: ca. 180 x 120 cmTrainiere und präzisiere deine Schüsse an der BERG TorwandDu möchtest deine Schüsse zielgenau platzieren? Dann ist das BERG original Torwand-Netz für dein BERG Fußballtor S genau die richtige Wahl. Robustes Material und einfache Handhabung bieten dir maximalen und langen Spaß an deiner Torwand. Bleib in Bewegung und werde zum Ballkünstler mit dem BERG Torwand-Netz.39,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Blaschke, Ronny: Spielfeld der HerrenmenschenSpielfeld der Herrenmenschen , Kolonialismus und Rassismus im Fußball , Auspuffanlagen & -teile > Motocross-Teile , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240112, Produktform: Kartoniert, Autoren: Blaschke, Ronny, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 254, Keyword: Antirassismus Buch; Dekolonisierung Fußball; Fußball Debatte Buch; Fußball Sachbuch; Kolonialismus im Fußball Buch; Rassismus im Fußball Buch; Rassismus im Sport; Ronny Blaschke Autor; Sachbuch Ronny Blaschke; Struktureller Rassismus im Fußball, Fachschema: Imperialismus~Kolonialgeschichte~Kolonialismus~Sport / Geschichte~Fußball, Fachkategorie: Geschichte des Sports~Fußball, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 363, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BERG Torwand-Netz für Fußballtor MAlle Details des Torwand-Netztes auf einen BlickBERG Torwand-Netz für Fußballtor Mrote Markierung an des Öffnungen für bessere SichtbarkeitSchlaufen mit Klettverschluss zum Befestigen am Torrobustes und langlebiges MaterialGröße: ca. 240 x 160 cmTrainiere und präzisiere deine Schüsse an der BERG TorwandDie Torwand ? Mehr als nur ein Spielgerät, ist sie eine Quelle der Freude und Herausforderung zugleich. Sie lädt Jung und Alt dazu ein, ihre Zielsicherheit und Treffgenauigkeit unter Beweis zu stellen. Egal ob im heimischen Garten, auf Veranstaltungen oder im Verein ? die Torwand fasziniert Spielerinnen und Spieler jeden Alters. Sie fördert den Ehrgeiz und den Spaß am Wettbewerb, während sie gleichzeitig Feinmotorik und Konzentration schult.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BERG Torwand-Netz für Fußballtor LAlle Details des Torwand-Netztes auf einen BlickBERG Torwand-Netz für Fußballtor Lrote Markierung an des Öffnungen für bessere SichtbarkeitSchlaufen mit Klettverschluss zum Befestigen am Torrobustes und langlebiges MaterialGröße: ca. 300 x 200 cmFixiere das Torwandnetz an deinem BERG Fußballtor und los gehts...Werde zum passgenauen Torschützen mit dem original BERG Torwandnetz für L Fußballtore. Vier Öffnungen mit gut erkenntlichen roten Bändern geben dir die Möglichkeit deine Schusstechnik zu erweitern. Bleibe in Bewegung und habe Spaß dabei. Egal ob alleine oder mit Freunden. Das BERG Torwand-Netz bietet Spaß für Groß und Klein.Mit dem BERG SportsGoal die Leidenschaft für Sport und Spaß entfachen!59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
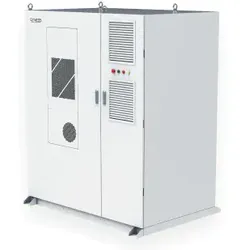
Dyness 'C&I 215 kWh AiO System netz '(0% MwSt §12 III UstG)C&I 215 kWh AiO System netzgekoppelt kein MPPT SKU: DY-DH200F-S000L00 Energiespeicherlösung: All-in-One System (Batterie + Steuerung) Netzbetrieb: Nur on-grid (keine Notstrom-/Inselfunktion) MPPT: Nicht enthalten – ideal für externe PV-Wechselrichter Kapazität: 215 kWh pro Einheit Skalierbarkeit: Bis zu 12 Systeme AC-parallel (max. 2,58 MWh) Kühlung: Luftgekühlt – wartungsarm und zuverlässig33956,50 €*Versand: 349,90 €Sichere Weiterleitung zum Anbieter
-
BERG Torwand-Netz für Fußballtor SAlle Details des Torwand-Netztes auf einen BlickBERG Torwand-Netz für Fußballtor Srote Markierung an des Öffnungen für bessere SichtbarkeitSchlaufen mit Klettverschluss zum Befestigen am Torrobustes und langlebiges MaterialGröße: ca. 180 x 120 cmTrainiere und präzisiere deine Schüsse an der BERG TorwandDu möchtest deine Schüsse zielgenau platzieren? Dann ist das BERG original Torwand-Netz für dein BERG Fußballtor S genau die richtige Wahl. Robustes Material und einfache Handhabung bieten dir maximalen und langen Spaß an deiner Torwand. Bleib in Bewegung und werde zum Ballkünstler mit dem BERG Torwand-Netz.39,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Blaschke, Ronny: Spielfeld der HerrenmenschenSpielfeld der Herrenmenschen , Kolonialismus und Rassismus im Fußball , Auspuffanlagen & -teile > Motocross-Teile , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240112, Produktform: Kartoniert, Autoren: Blaschke, Ronny, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 254, Keyword: Antirassismus Buch; Dekolonisierung Fußball; Fußball Debatte Buch; Fußball Sachbuch; Kolonialismus im Fußball Buch; Rassismus im Fußball Buch; Rassismus im Sport; Ronny Blaschke Autor; Sachbuch Ronny Blaschke; Struktureller Rassismus im Fußball, Fachschema: Imperialismus~Kolonialgeschichte~Kolonialismus~Sport / Geschichte~Fußball, Fachkategorie: Geschichte des Sports~Fußball, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 363, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für Ustg
-
BERG Torwand-Netz für Fußballtor MAlle Details des Torwand-Netztes auf einen BlickBERG Torwand-Netz für Fußballtor Mrote Markierung an des Öffnungen für bessere SichtbarkeitSchlaufen mit Klettverschluss zum Befestigen am Torrobustes und langlebiges MaterialGröße: ca. 240 x 160 cmTrainiere und präzisiere deine Schüsse an der BERG TorwandDie Torwand ? Mehr als nur ein Spielgerät, ist sie eine Quelle der Freude und Herausforderung zugleich. Sie lädt Jung und Alt dazu ein, ihre Zielsicherheit und Treffgenauigkeit unter Beweis zu stellen. Egal ob im heimischen Garten, auf Veranstaltungen oder im Verein ? die Torwand fasziniert Spielerinnen und Spieler jeden Alters. Sie fördert den Ehrgeiz und den Spaß am Wettbewerb, während sie gleichzeitig Feinmotorik und Konzentration schult.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BERG Torwand-Netz für Fußballtor LAlle Details des Torwand-Netztes auf einen BlickBERG Torwand-Netz für Fußballtor Lrote Markierung an des Öffnungen für bessere SichtbarkeitSchlaufen mit Klettverschluss zum Befestigen am Torrobustes und langlebiges MaterialGröße: ca. 300 x 200 cmFixiere das Torwandnetz an deinem BERG Fußballtor und los gehts...Werde zum passgenauen Torschützen mit dem original BERG Torwandnetz für L Fußballtore. Vier Öffnungen mit gut erkenntlichen roten Bändern geben dir die Möglichkeit deine Schusstechnik zu erweitern. Bleibe in Bewegung und habe Spaß dabei. Egal ob alleine oder mit Freunden. Das BERG Torwand-Netz bietet Spaß für Groß und Klein.Mit dem BERG SportsGoal die Leidenschaft für Sport und Spaß entfachen!59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
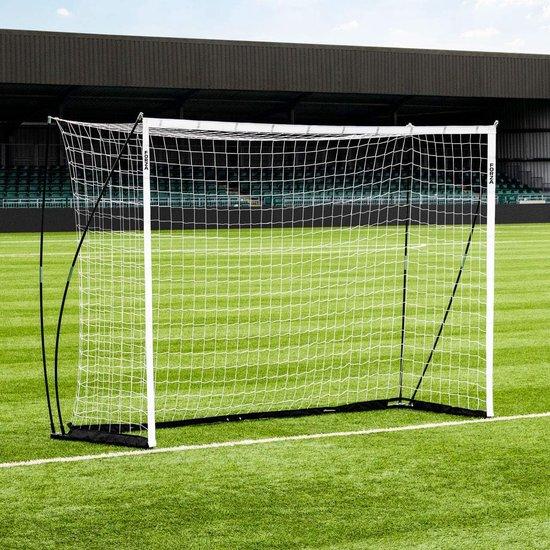
Fußballtor - Tragbares Pop-up Trainingsziel - Mit NetzVerbesserung der Fußballfähigkeiten mit diesen ultra-tragbaren Pop-up-Fußballtoren, die für endlosen Spielspaß und Training überall konzipiert sind. Diese Tore verwandeln jede Wiese in ein professionelles Spielfeld und sind perfekt für leidenschaftliche Fußballer jeden Alters, die ihr Spiel auf ein neues Niveau heben möchten. Schluss mit komplizierten und zeitaufwendigen Fußballtoren, die viel Platz benötigen und schwer aufzubauen sind. Diese Pop-up-Tore bieten die ideale Lösung für Spieler, die schnell und unkompliziert starten möchten. Sie sind besonders geeignet für begrenzte Räume oder häufige Standortwechsel und ermöglichen das mühelose Einrichten einer Trainingseinheit oder eines Spiels mit Freunden. Diese vielseitigen Fußballtore sind sowohl für intensive Trainings als auch für Freizeitspiele geeignet. Nutzen Sie sie im eigenen Garten für Übungseinheiten, nehmen Sie sie mit in den Park für ein spontanes Fußballspiel oder stellen Sie sie auf dem Sportplatz für ernsthafte Training371,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
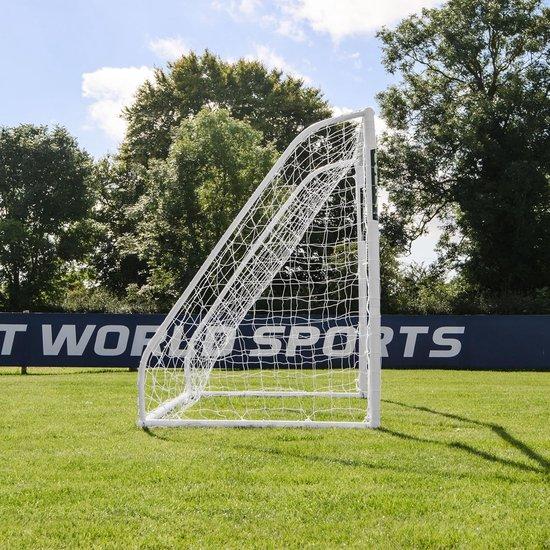
Fußballtor wetterfest mit Netz - 3m x 2mEntdecken Sie dieses hochwertige, wetterfeste Fußballtor, das ideal für Kinder und perfekt als erstes Gartentor geeignet ist. Diese Premium Mini-Fußballtore bestehen aus langlebigen Materialien und sind vollständig wasserdicht, sodass sie für den langfristigen Einsatz im Freien geeignet sind. Dank des durchdachten, freistehenden Designs lassen sich die Tore einfach aufstellen und bewegen, was sie sowohl für Trainings als auch für Kinderfußballturniere ideal macht. Verfügbar in verschiedenen Größen, einschließlich 3m x 2m. Stärken Sie die Fußballtrainingseinheiten Ihres Kindes mit dieser kompletten Set aus Toren und Netzen. Lieferumfang: 1 Fußballtor, 1 Netz.315,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.